

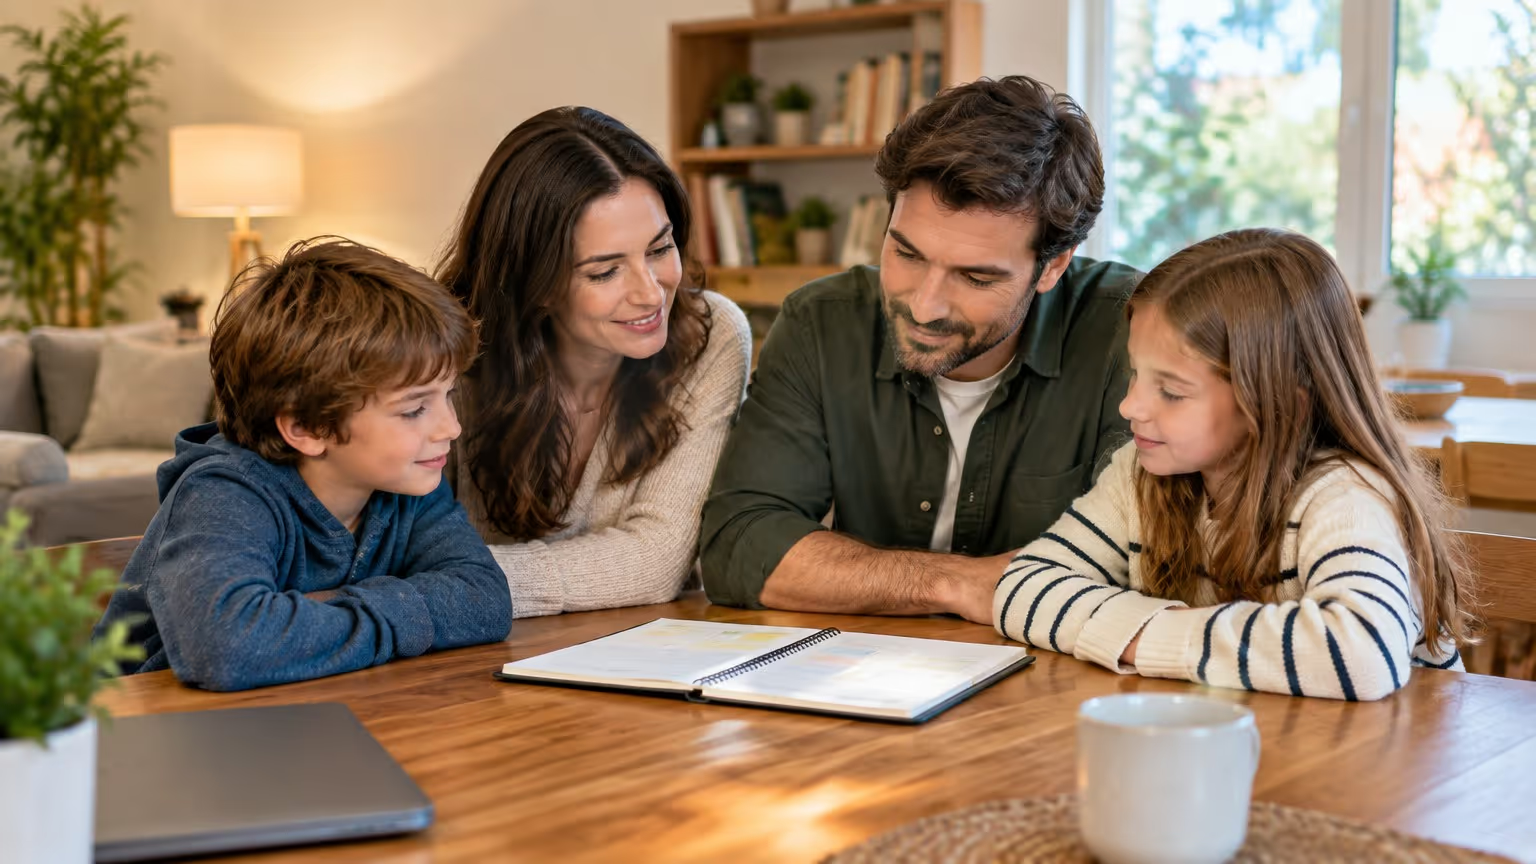
Toda família tem aquele momento em que o dinheiro vira assunto espinhoso. Pode ser no fim do mês, quando as contas não fecham. Pode ser na hora de decidir se troca o carro ou se faz aquela viagem tão esperada. Pode ser até no supermercado, quando alguém coloca no carrinho um item que não estava na lista. O que quase ninguém percebe é que esses atritos raramente são só sobre dinheiro. São sobre expectativas diferentes, prioridades que não foram combinadas e, muitas vezes, sobre a sensação de que uma pessoa carrega sozinha o peso de decidir tudo.
Planejamento financeiro em família não é planilha bonita nem aplicativo de banco. É conversa. É acordo. É todo mundo saber para onde o dinheiro está indo e por quê. Quando isso acontece, o clima em casa muda. Brigas diminuem, decisões ficam mais leves e até as crianças aprendem, na prática, algo que vão levar para a vida adulta.
O problema é que envolver todo mundo dá trabalho. Exige paciência, constância e jogo de cintura para lidar com quem ganha mais, quem ganha menos, quem não ganha nada ainda e quem acha que dinheiro não se discute. Este texto é sobre como fazer isso de um jeito que funcione na vida real, com exemplos que acontecem em qualquer casa brasileira.
Por que o dinheiro vira tabu dentro de casa
Muita gente cresceu ouvindo que falar de dinheiro é feio. Que quem tem não mostra e quem não tem não fala. Esse silêncio atravessa gerações e chega até a mesa de jantar de hoje. O resultado é uma família que compartilha a casa, a rotina e os problemas, mas não compartilha a informação mais básica sobre a vida em comum.
Quando ninguém fala, cada um cria sua própria versão da realidade financeira da casa. Um acha que sobra dinheiro todo mês. Outro tem certeza de que está no limite. Um quer economizar para a aposentadoria. Outro quer viajar nas férias. Nenhum está errado, mas ninguém está olhando para os mesmos números.
Esse desencontro gera ressentimento. A pessoa que paga as contas se sente sobrecarregada e incompreendida. A que não participa se sente excluída ou culpada. Os filhos percebem a tensão, mesmo quando ninguém explica nada, e aprendem que dinheiro é um assunto perigoso. É um ciclo que se repete até alguém decidir quebrá-lo.
Quebrar esse ciclo não exige curso de finanças nem consultoria cara. Exige disposição para sentar, abrir os números e ouvir. É desconfortável no começo, mas é o único caminho para que o planejamento deixe de ser uma imposição e passe a ser uma construção coletiva.
Quem deve participar e de que forma
Nem todo mundo participa do mesmo jeito, e isso é normal. O importante é que ninguém fique totalmente de fora. Cada pessoa tem um papel, e esse papel muda conforme a idade, a renda e a maturidade.
Em casais, o ideal é que os dois estejam presentes nas decisões grandes. Mesmo quando um ganha bem mais que o outro, ou quando um cuida da casa e o outro trabalha fora, os dois precisam entender o todo. Quem administra o dia a dia pode até operar as contas, mas as escolhas estruturais devem ser conjuntas. Isso evita a sensação de que uma pessoa manda e a outra obedece.
Com filhos pequenos, a participação é mais sobre educação do que sobre decisão. Uma criança de sete anos não vai opinar sobre o valor da parcela do carro, mas pode entender que existe um limite para o que se gasta no mercado. Pode ajudar a escolher entre duas marcas de suco. Pode guardar moedas num cofrinho para comprar um brinquedo. Essas pequenas experiências constroem a relação dela com dinheiro.
Com adolescentes, o papo muda. Eles já entendem valores, já recebem mesada ou fazem bicos, já querem comprar coisas que os pais consideram supérfluas. É a hora de incluir de verdade. Mostrar quanto custa a conta de luz, explicar por que o plano de celular tem limite, conversar sobre o primeiro cartão. Não para assustar, mas para preparar.
Idosos que moram junto também merecem espaço. Muitas vezes eles têm aposentadoria, pensão ou alguma reserva, e é justo que saibam como o dinheiro da casa está sendo usado. Excluir alguém que contribui é desrespeitoso e gera mágoa.
Comece pelo retrato honesto da situação
Antes de qualquer meta, a família precisa saber onde está. Isso significa levantar tudo que entra e tudo que sai. Sem maquiar, sem esconder dívida, sem “esquecer” aquele cartão que está estourado. O retrato precisa ser honesto, mesmo que doa.
Reúna extratos bancários, faturas de cartão, boletos, comprovantes de renda e contratos. Some a renda fixa de todos que contribuem. Depois liste as despesas fixas, como aluguel, condomínio, água, luz, internet, escola, plano de saúde. Em seguida vêm as variáveis, como mercado, transporte, lazer, remédios. Por último, as dívidas e parcelas.
Esse levantamento pode ser feito numa planilha simples ou até num caderno. O importante é que os números estejam visíveis para todos os envolvidos. Esconder informação nessa etapa é o erro mais comum. Se uma pessoa tem uma dívida que a família não sabe, ela vai continuar sugando o orçamento sem que ninguém entenda por quê.
Depois de somar, responda três perguntas. Quanto sobra ou falta por mês? Qual é o peso das dívidas? Existe alguma despesa que pode ser cortada ou renegociada? As respostas vão mostrar o tamanho do desafio e ajudar a definir o que é possível fazer no curto prazo.
Uma conversa difícil nessa fase é inevitável. Vai ter gente que se sente culpada, gente que se sente atacada, gente que descobre que gastava mais do que imaginava. O papel de quem conduz a conversa é manter o tom educativo, nunca acusatório. O objetivo não é achar culpado, é encontrar saída.
Defina objetivos que caibam na realidade da casa
Com o retrato na mão, a família pode sonhar. Mas sonhar com pé no chão. Objetivos financeiros precisam ser específicos, ter prazo e ser possíveis dentro da renda atual. “Quero ficar rico” não é meta. “Quero quitar o cartão em oito meses” é.
Uma boa prática é separar os objetivos em três blocos. O primeiro é o curto prazo, coisas que vão acontecer nos próximos meses. Quitar uma dívida cara, montar uma reserva pequena para emergências, trocar um eletrodoméstico quebrado. O segundo é o médio prazo, de um a três anos. Viagem em família, entrada de um carro, reforma de um cômodo. O terceiro é o longo prazo, acima de três anos. Aposentadoria, faculdade dos filhos, compra de um imóvel.
Cada bloco deve ter um valor aproximado e um prazo. Não precisa ser exato, mas precisa ser pensado. Isso ajuda a família a entender que nem tudo pode ser feito ao mesmo tempo. Escolher prioridades é parte do processo. Talvez a viagem espere um ano para que a dívida seja quitada. Talvez a reforma fique para depois da reserva de emergência.
Envolver todos nessa escolha é fundamental. Quando a família decide junto que a viagem vai esperar, ninguém se sente frustrado sozinho. Quando a criança entende que o brinquedo novo pode entrar no próximo mês, ela aprende a esperar. Quando o adolescente participa da escolha entre trocar o celular ou fazer um curso, ele desenvolve senso de prioridade.
Objetivos escritos e visíveis funcionam melhor. Cole na geladeira, crie um quadro branco, use um grupo no aplicativo de mensagens. O importante é que a meta não fique só na cabeça de uma pessoa.
O papel de cada um no dia a dia
Planejar é uma coisa. Executar é outra. E a execução só funciona quando cada pessoa sabe o que faz. Em muitas casas, a divisão acontece naturalmente. Um paga as contas fixas, o outro cuida do mercado, um terceiro guarda parte do salário. O problema é quando essa divisão nunca foi combinada e cada um age por conta própria.
Definir responsabilidades evita surpresa. Quem paga o quê, quem guarda quanto, quem confere o extrato, quem avisa quando o dinheiro está acabando. Não precisa ser rígido, mas precisa estar claro. Casais que combinam isso reduzem muito a chance de discussão no meio do mês.
Para os filhos, a responsabilidade vem em forma de tarefas adequadas à idade. Uma criança pode ficar responsável por conferir se as luzes estão apagadas. Um adolescente pode administrar a própria mesada e prestar contas do que fez com ela. Essas pequenas responsabilidades constroem autonomia.
Uma ferramenta útil é a reunião financeira. Pode ser semanal ou mensal, curta, de preferência num horário tranquilo. A pauta é simples. O que entrou, o que saiu, o que está previsto para os próximos dias, como estão as metas. Não é tribunal, é alinhamento. Quinze minutos bem conduzidos valem mais do que uma hora de discussão acalorada.
Se a família tem negócio próprio, a coisa complica um pouco. É comum misturar dinheiro da empresa com dinheiro de casa, e isso atrapalha os dois lados. Vale separar contas e tratar o pró-labore como salário. O que sobra na empresa é reinvestimento, não dinheiro para gastar no fim de semana.
Ferramentas simples que ajudam de verdade
Não é preciso assinar aplicativo caro nem contratar consultor. O básico resolve. Uma planilha no computador, um caderno dividido por categorias, um aplicativo gratuito de controle de gastos. O que importa é que todo mundo consiga acessar e entender.
Aplicativos de banco costumam ter categorização automática de gastos. Isso ajuda muito, mas não substitui a conversa. A categoria “outros” costuma esconder os gastos que mais desorganizam. Vale revisar de vez em quando e ajustar.
Para as metas, uma ideia que funciona é o cofrinho coletivo. Pode ser uma conta separada, uma poupança, um envelope físico. Cada um deposita o que combinou, e o dinheiro só sai quando a meta for atingida. Ver o valor crescendo motiva todo mundo.
Outra ferramenta é o quadro de combinados. Nele ficam as regras da casa sobre dinheiro. Coisas como “compras acima de certo valor precisam ser conversadas”, “mesada tem dia certo para acabar”, “não se usa cartão de crédito para comprar coisa pequena”. Regras claras evitam desgaste.
Ferramentas digitais ajudam, mas não resolvem conflito. Se a família não conversa, nenhum aplicativo salva. O contrário é verdadeiro. Uma família que conversa bem consegue se organizar até com um caderno simples.
Checklist para começar essa semana
A parte prática pode ser resumida em passos. Não precisa fazer tudo de uma vez. Comece pelo primeiro e vá avançando conforme a família se acostuma.
-
Marque uma conversa com dia e hora definidos, sem televisão ligada e sem celular na mão. Avise antes qual é o assunto para ninguém ser pego de surpresa.
-
Junte todos os documentos financeiros em um só lugar. Extratos, faturas, comprovantes de renda, contratos de dívida.
-
Levante quanto entra e quanto sai por mês. Some a renda de todos que contribuem e liste as despesas por categoria.
-
Identifique as dívidas e as parcelas. Anote o valor total, a taxa aproximada e o prazo de cada uma.
-
Escolha junto uma meta de curto prazo. Algo que dê para sentir o resultado em poucos meses, como quitar um cartão ou montar uma reserva pequena.
-
Defina quem faz o quê. Quem paga as contas fixas, quem cuida do mercado, quem confere o extrato, quem lembra das datas.
-
Estabeleça uma reunião financeira periódica. Semanal ou mensal, curta, com pauta simples.
-
Combine regras básicas de convivência financeira. Valor a partir do qual a compra precisa ser conversada, uso do cartão, mesada dos filhos.
-
Crie um lugar visível para as metas. Geladeira, quadro branco, grupo da família no aplicativo.
-
Revise tudo a cada três meses. A vida muda, a renda muda, as prioridades mudam. O plano precisa acompanhar.
Esse checklist não é receita de bolo. Cada família vai adaptar conforme a realidade. O importante é começar. Uma conversa hoje vale mais do que um plano perfeito que nunca sai do papel.
Quando a conversa trava, o que fazer
Nem toda família consegue sentar e conversar numa boa. Às vezes o assunto explode, alguém chora, alguém se irrita e a reunião acaba antes de começar. Isso é mais comum do que parece. Dinheiro mexe com medo, com vergonha, com história pessoal. Não é só matemática.
Se a conversa travar, tente mudar a abordagem. Em vez de falar de números, fale de sentimentos. O que te preocupa? O que você sonha? O que te dá segurança? Essas perguntas abrem caminho para o resto. Quando as pessoas se sentem ouvidas, ficam mais dispostas a olhar para os números.
Em casos mais difíceis, com dívidas grandes, histórico de mentira ou conflito sério, pode ser útil buscar ajuda externa. Um mediador de conflitos, um terapeuta de casal, um educador financeiro. Não é sinal de fraqueza, é sinal de que a família leva o assunto a sério.
Também vale respeitar o tempo de cada um. Tem gente que precisa pensar antes de decidir. Tem gente que precisa de mais informação. Tem gente que precisa de um tempo para processar uma dívida que acabou de descobrir. Forçar a barra só piora.
O objetivo não é ter uma família perfeita, com planilhas impecáveis e zero conflito. É ter uma família que conversa, que se ajusta, que aprende junto. Planejamento financeiro é ferramenta de convivência, não prova de competência.
O que as crianças aprendem quando participam
Quando uma criança cresce vendo a família falar de dinheiro com naturalidade, ela desenvolve uma relação diferente com o assunto. Não vê dinheiro como tabu, nem como fonte de briga. Vê como algo que se administra, que se planeja, que se conversa.
Ela aprende a esperar. Aprende a escolher. Aprende que nem tudo pode ser comprado agora, e que isso não é castigo, é organização. Aprende que dinheiro acaba, que conta chega, que cartão não é dinheiro infinito. Essas lições ficam para a vida adulta.
Adolescentes que participam das decisões financeiras da casa tendem a lidar melhor com o primeiro salário, com o primeiro cartão, com a primeira dívida. Já ouviram falar de juros, já viram o aperto de um mês difícil, já sabem que a vida financeira é feita de escolhas.
E tem um efeito colateral bom. Quando os filhos participam, eles cobram. Cobram coerência, cobram que os pais sigam o que combinaram, cobram que a meta seja levada a sério. Essa cobrança, feita com respeito, ajuda a família inteira a se manter no caminho.
O planejamento como prática, não como evento
Muita gente trata planejamento financeiro como um evento. Faz uma vez, monta a planilha, define as metas e depois esquece. Aí o mês vira, a vida muda, e o plano fica desatualizado. Planejamento que funciona é prática. É revisão constante, é ajuste, é conversa que se repete.
A família que entende isso não espera o momento perfeito. Ela aproveita as brechas do dia a dia. A conversa no carro, o jantar de domingo, o tempo livre depois do almoço. São nesses momentos que as decisões pequenas acontecem e que os combinados se firmam.
Com o tempo, o planejamento deixa de ser tarefa e vira hábito. A família sabe quanto pode gastar, sabe o que está guardando, sabe onde quer chegar. As discussões diminuem porque as regras estão claras. As surpresas ficam menores porque todo mundo está olhando para os mesmos números.
Não existe família sem aperto. Vai ter mês difícil, vai ter imprevisto, vai ter discussão. Mas uma família que planeja junto tem mais ferramentas para atravessar esses momentos. Ela não depende de uma pessoa heroica que resolve tudo sozinha. Ela se apoia no coletivo.
No fim, planejar em família é sobre cuidado. Cuidado com o dinheiro que entra, com o esforço de quem trabalha, com os sonhos de cada um. É sobre construir uma vida comum onde ninguém fica no escuro, ninguém carrega peso sozinho e todos sabem para onde estão indo. Não é perfeito, mas é muito melhor do que o silêncio.
E se você chegou até aqui pensando que a sua família não está pronta para essa conversa, talvez esteja na hora de começar. Não precisa ser hoje, nem precisa ser perfeito. Marca um horário, escolhe um assunto, abre o extrato. O primeiro passo é sempre o mais difícil, e depois dele tudo fica um pouco mais leve.
Publicado em: 11 de set de 2026 · Modificado em: 15 de out de 2026
